Lietuvos investuotojai 2025 m. gavo vieną galingiausių įrankių per pastaruosius dešimtmečius – investicinę sąskaitą. Tai ne naujas produktas, o mokestinis režimas, leidžiantis neribotą laiką atidėti gyventojų pajamų mokestį (GPM), kol kapitalas auga ir yra reinvestuojamas. Tik tada, kai nusprendžiate išsimokėti pelną, mokate mokestį.
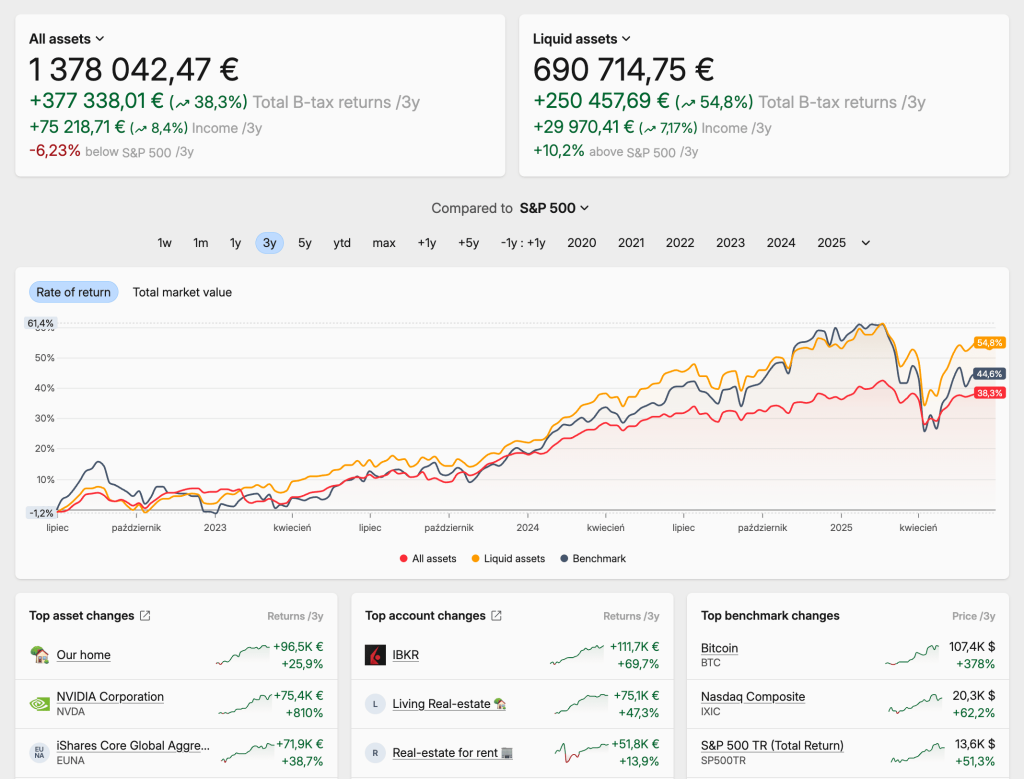
Šiame straipsnyje detaliai paaiškinsiu, kaip veikia sistema, kaip maksimaliai išnaudoti mokesčių atidėjimą kaupimo fazėje ir kaip vėliau sklandžiai pereiti prie dividendinės (pajamų) strategijos, kad galėtumėte reguliariai išsimokėti sau mėnesinį „atlyginimą“ iš sukaupto kapitalo.
Kas yra investicinė sąskaita ir kodėl ji keičia žaidimo taisykles
Investicinė sąskaita (IS) – tai nuo 2025 m. sausio 1 d. įsigaliojęs GPM režimas. Tai nėra atskira banko sąskaita su specialiu numeriu – tai jūsų pasirinkta (arba kelios) investavimui skirta sąskaita, kurią deklaruojate Valstybinei mokesčių inspekcijai kaip investicinę.
Pagrindinis principas paprastas, bet galingas:
Kol lėšos lieka IS ir yra reinvestuojamos – GPM neskaičiuojamas. Mokestis atsiranda tik tada, kai iš sąskaitos išimate daugiau, nei per visą laikotarpį įnešėte (įskaitant ankstesnius įnašus ir po mokesčių gautus dividendus).
Tai leidžia visą grąžą (kapitalo prieaugį) laikyti investuotą ir naudotis sudėtinių palūkanų efektu be kasmetinio mokesčių „nukirpimo“.
Svarbu: IS gali turėti tik nuolatiniai Lietuvos gyventojai. Sąskaita turi būti naudojama išimtinai investicijoms (ne atlyginimui, ne mokėjimams, ne su susieta kortele). Galima turėti kelias IS skirtinguose brokeriuose ar bankuose.
Kaip veikia mokesčių atidėjimas praktikoje
Įnašas (bazė) = visos į sąskaitą įneštos sumos + (po mokesčių gauti) dividendai, kurie padidina bazę.
Kai išimate pinigus:
- Jei išimta suma ≤ likęs įnašas → mokesčio nėra, tik mažinate įnašo likutį.
- Jei išimta suma > įnašas → apmokestinamas tik viršijantis pelnas.
Tarifas (pagal 2026 m. aktualią tvarką): fiksuotas 15 % GPM nuo IS pelno, nepriklausomai nuo jūsų kitų pajamų ir progresinės skalės (20/25/32 %). 2025 m. dar galiojo 15/20 % su 120 VDU riba, bet nuo 2026 m. IS pelnas yra atskirtas ir apmokestinamas plokščiu 15 %.
500 Eur metinė lengvata netaikoma. Užtat galima atskaityti visas tiesiogines investavimo išlaidas (komisiniai, sąskaitos mokesčiai ir pan.). Nuostoliai perkeliami į ateitį neribotai.
Dividendai nepatenka į IS atidėjimo režimą – jie apmokestinami įprasta 15 % tvarka gavimo momentu (su užsienio išskaičiuojamųjų mokesčių kreditu). Tačiau gauta grynoji suma didina įnašo bazę.
Kaip atidaryti, deklaruoti ir valdyti investicinę sąskaitą
- Atidarykite arba pasirinkite esamą investicinę sąskaitą pas brokerį ar banką (SEB, Swedbank, Luminor, Trading 212, Interactive Brokers, Freedom24 ir kt.). Sąskaita gali būti Lietuvoje ar EEE/EBPO/DTA šalyse.
- Naudokite tik investicijoms.
- Deklaruokite metinėje GPM311 formoje (EDS) – nurodykite sąskaitos duomenis, įnašus, išėmimus ir turimas priemones. Už 2025 m. terminas buvo pratęstas iki 2026 m. birželio 1 d., vėlesniais metais – įprastas gegužės terminas.
- Galite priskirti ir iki 2024 m. pabaigos įsigytas priemones (nurodydami įsigijimo kainą kaip įnašą).
Rekomenduojama turėti atskirą IS nuo kasdienės sąskaitos.
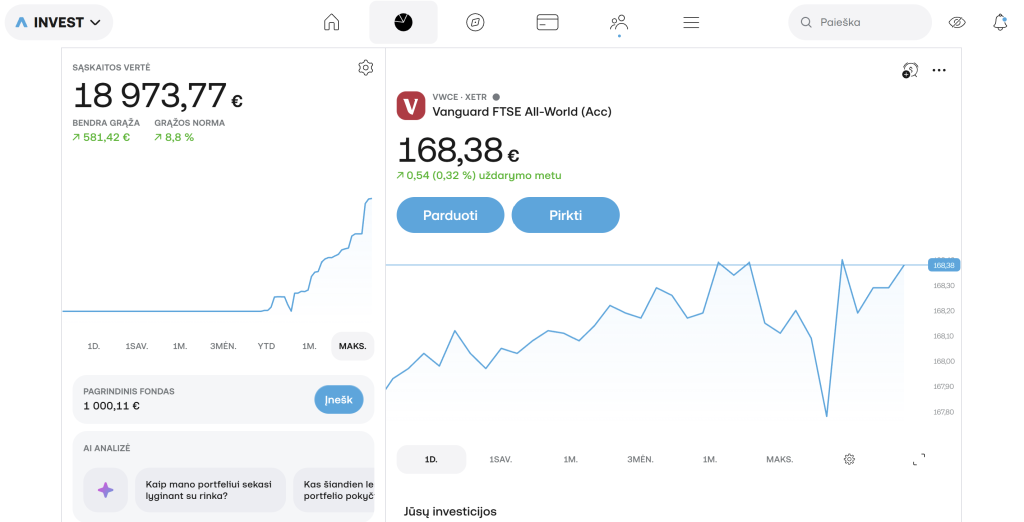
Kaupimo fazė: augimo strategija su kaupiamaisiais ETF
Ilgalaikiam kaupimui geriausia rinktis kaupiamuosius (accumulating) ETF, tokius kaip:
- VWCE (Vanguard FTSE All-World Acc)
- IWDA / SWDA (MSCI World Acc)
- CSPX / VUAA (S&P 500 Acc)
Juose dividendai automatiškai reinvestuojami fondo viduje. Jūs nematote pinigų srauto, bet NAV auga, o mokesčių įvykio nėra, kol neišimate.
Tai maksimaliai išnaudoja IS privalumą – visa grąža lieka dirbti.
Strategija paprasta: reguliarūs įnašai (DCA), diversifikacija, ilgas horizontas (10–25+ metų), minimalus prekiavimas.
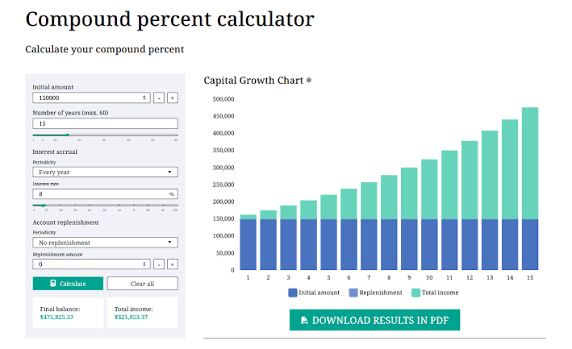
Praktinis skaičiavimo pavyzdys: 15–20 metų mokesčių atidėjimas
Tarkime, pradedate su 20 000 Eur ir kas mėnesį įnešate 500 Eur (6 000 Eur/metus). Vidutinė metinė grąža 7 % (realistiška ilgalaikė pasaulio akcijų grąža).
Be IS (kasmet mokant ~15 % nuo realizuoto pelno ar dalies grąžos) kapitalas auga lėčiau. Su IS visa grąža reinvestuojama.
Po 20 metų skirtumas gali siekti dešimtis tūkstančių eurų vien dėl mokesčių atidėjimo ir sudėtinių palūkanų. Kuo ilgesnis laikotarpis ir didesnė grąža – tuo didesnis IS pranašumas.
Perėjimas prie dividendinės / pajamų strategijos
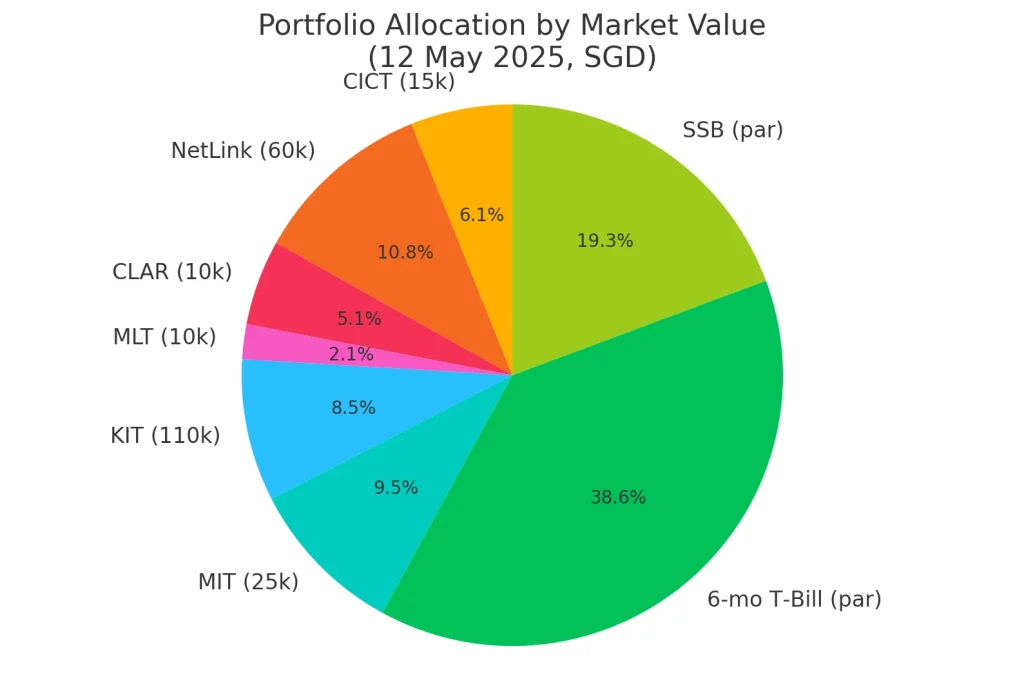
Kai kapitalas pasiekia norimą dydį (pvz., 300–500 tūkst. Eur ar daugiau, priklausomai nuo pageidaujamo mėnesinio srauto), pradedate transformaciją:
- Palaipsniui parduodate dalį kaupiamųjų ETF (arba laukiate natūralaus augimo).
- Perkame paskirstomuosius (distributing) aukšto dividendo ETF arba individualias dividendines akcijas / REIT. Populiarūs variantai: VHYL (Vanguard FTSE All-World High Dividend Yield), ar specializuoti dividendų aristokratų fondai.
- Gaunate reguliarius dividendus (ketvirtinius ar mėnesinius).
Dividendai apmokestinami 15 % gavimo metu, bet grynoji suma didina jūsų įnašo bazę IS.
Alternatyva – sistemingas dalies pozicijų pardavimas (4 % taisyklė ar panašiai), kai kiekvienas išėmimas apmokestinamas tik pelno dalimi.
Kaip išsimokėti mėnesinį atlygį iš sukaupto kapitalo
Yra keli praktiniai būdai:
A. Grynieji dividendai
Sukuriate portfelį, kuris generuoja pakankamą grynąjį dividendų srautą.
Pavyzdys: 400 000 Eur portfelis su 3,5–4 % vidutiniu dividendo pajamingumu po mokesčių gali duoti ~1 000–1 200 Eur per mėnesį. Dividendai apmokestinami iškart, bet pinigus galite išsiimti (jie jau po mokesčių ir didina bazę).
B. Mišrus modelis (rekomenduojamas)
Dalis kapitalo – aukšto dividendo instrumentuose (cash flow), dalis – toliau auginamuose ACC ETF. Sistemingai išimate reikiamą sumą. Kol išimama suma neviršija likusio įnašo – mokestis 0. Kai pradedate „valgyti“ pelną – mokate 15 % tik nuo pelno dalies.
C. Anuitetinis / sisteminis išėmimas
Nustatote metinį išėmimo procentą (pvz., 3,5–4 %) ir kiekvieną mėnesį parduodate atitinkamą dalį. Mokesčiai mokami tik nuo pelno dalies išėmimo metu.
Svarbu sekti įnašo likutį – jį galima „ištempti“ ilgai, jei pradžioje išimate atsargiai.
Dividendų, kapitalo prieaugio ir išėmimų mokesčių ypatumai
- Kapitalo prieaugis (pardavimai IS viduje) – atidedamas iki išėmimo.
- Dividendai – 15 % gavimo metu (su kreditu už užsienio mokestį).
- Išėmimas – 15 % nuo pelno dalies (virš įnašo).
- Užsienio mokestis įskaitomas, bet dažnai tik išėmimo metu.
Visada saugokite brokerio ataskaitas – jų prireiks deklaruojant.
Rizikos, trūkumai ir geriausios praktikos
- Rinkos rizika – kapitalas gali kristi.
- IS statuso praradimas, jei sąskaita naudojama ne pagal paskirtį.
- Dividendų strategija duoda mažesnį ilgalaikį augimą nei grynas ACC.
- Deklaravimo administracinė našta (nors paprastesnė nei kiekvieno sandorio).
Geriausios praktikos:
- Atskirkite sąskaitas.
- Naudokite ACC kaupimui, DIST – pajamoms.
- Diversifikuokite.
- Konsultuokitės su mokesčių specialistu sudėtingais atvejais (paveldėjimas, sutuoktiniai, dideli išėmimai).
- Sekite VMI paaiškinimus – taisyklės gali būti tikslinamos.
Dažniausiai užduodami klausimai
Ar galima turėti kelias IS? Taip.
Ar tinka kriptovaliutos? Ne.
Kas nutinka, jei nebenoriu IS režimo? Galima nutraukti, bet sukauptas pelnas gali būti apmokestintas pagal įprastą tvarką.
Ar 5 metų akcijų laikymo lengvata veikia IS? IS turi savo režimą – 15 % flat išėmimo metu.
Išvados
Investicinė sąskaita leidžia lietuviui investuotojui elgtis beveik kaip JAV 401(k) ar IRA savininkui – atidėti mokesčius dešimtmečiams, leisti kapitalui maksimaliai augti, o vėliau pereiti prie stabilaus pajamų srauto. Tai vienas efektyviausių būdų siekti finansinės nepriklausomybės Lietuvoje 2025–2030+ metais.
Pradėkite nuo mažų žingsnių: atidarykite sąskaitą, deklaruokite, pradėkite DCA į plačius pasaulio ETF. Po 10–15 metų turėsite realų pasirinkimą – tęsti augimą ar pradėti sau mokėti mėnesinį atlygį.
Šis straipsnis parengtas informaciniais tikslais ir nėra individuali investavimo ar mokesčių konsultacija. Prieš priimdami sprendimus pasitikrinkite aktualią VMI informaciją ir, jei reikia, konsultuokitės su specialistu.